Pensioenlabel
MijnPensioenlabel.nl geeft inzicht in de pensioenregeling
Ruim vier jaar geleden nam de Tweede Kamer een motie aan voor een pensioenlabel. Daarna bleef het stil. Daarom maakten wij er zelf een: met een letter van A tot G zie je in één oogopslag wat een pensioenregeling naar verwachting oplevert.
Ruim 4,5 jaar geleden opperde het (inmiddels voormalig) Tweede Kamerlid Marijke van Beukering-Huijbregts het idee om een soort van pensioenlabel in te voeren waarmee werkgevers hun (aspirant) werknemers kunnen informeren over de pensioenregeling binnen de onderneming. In oktober 2022 schreven wij ook over de invoering van zo’n pensioenlabel, vergelijkbaar met het energielabel. Eind 2022 werd de motie van Marijke van Beukering (36.067-128) met een zeer ruime meerderheid (147 van de 150 stemmen!) aangenomen. Maar helaas, daarna bleef het zowel vanuit de overheid als de pensioenbranche opvallend stil. Omdat wij het idee van meer transparantie over pensioenregelingen ook van harte steunen, zijn wij zelf aan de slag gegaan.
Inzicht in het pensioen is van groot belang, zeker omdat veel mensen geen flauw idee hebben van wat zij mogen verwachten van hun pensioen. Zij vertrouwen erop dat de werkgever en de vertegenwoordiging van de werknemer binnen de onderneming (OR of vakbonden), dit wel goed geregeld zullen hebben.
Iedereen bouwt een persoonlijk pensioenvermogen/-kapitaal op
In het nieuwe stelsel is het onderling vergelijken van pensioenregelingen ten opzichte van het oude stelsel een stuk gemakkelijker geworden omdat voortaan iedereen in een zogenoemde premieregeling zit: voor elke deelnemer aan de regeling wordt eenzelfde premiepercentage betaald om daarmee een persoonlijk pensioenvermogen of pensioenkapitaal op te bouwen. Simpel gezegd hoef je dus alleen de premiepercentages te vergelijken, maar ook nog wel rekening houden met een franchise (aftrek i.v.m. de AOW) en een eventueel gemaximeerd pensioengevend salaris.
Maar wat levert dit percentage naar verwachting op? Is dit voldoende om financieel op dezelfde manier door te leven of moet je misschien zelf ook nog wat doen?
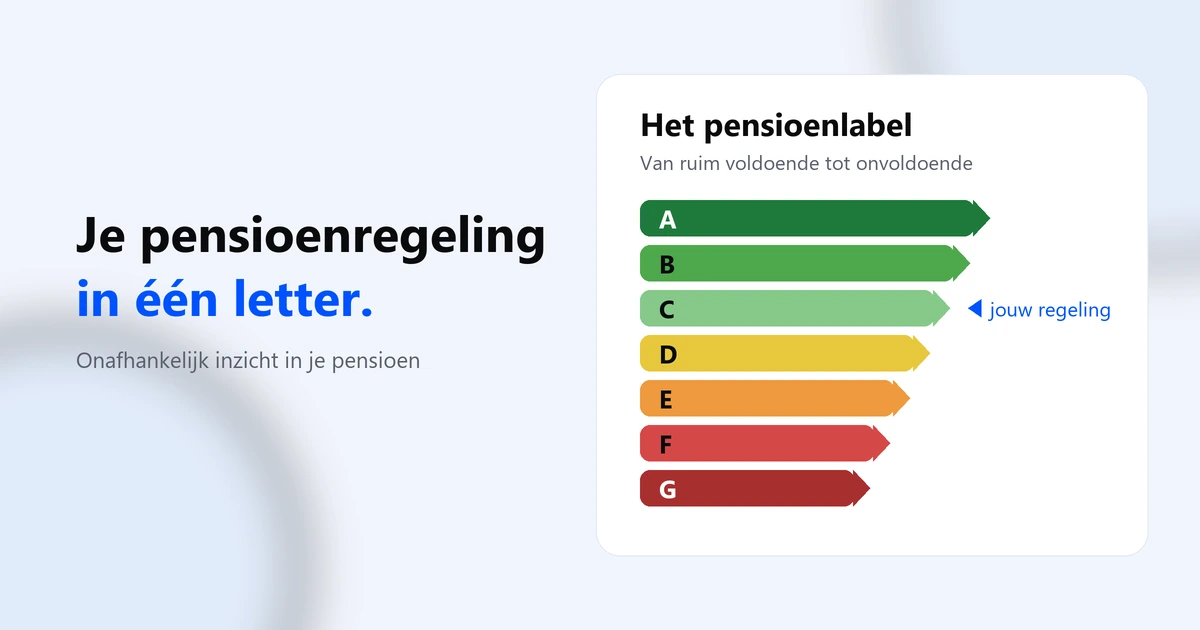
Het idee voor een pensioenlabel is afgeleid van onder andere het energielabel: je ziet in één oogopslag aan de hand van een kleur of het pensioen (een beetje) oké is en/of je zelf wellicht aanvullend wat moet doen.
Maatstaf is de bruto vervangingsratio op de pensioendatum
Tot nu toe werd vaak gecommuniceerd over pensioen in verhouding tot het gemiddeld verdiende salaris. Maar echt niemand weet bij pensionering nog wat zijn gemiddelde salaris in de afgelopen 40+ jaren was voor de pensioenopbouw. Het is daarom veel logischer het pensioeninkomen af te zetten tegen het pensioengevend salaris dat je vlak voor pensionering had. Daar was immers jouw uitgavepatroon op gebaseerd. En die levensstandaard wil je grotendeels voort zetten. De eventuele effecten van belastingen, toeslagen en eigen vermogen (spaargeld etc.) zijn moeilijk nu al in te schatten en worden buiten beschouwing gelaten. Het is dus een bruto-bruto-vergelijking. Ook in nationale en internationale onderzoeken zie je de link tussen bruto pensioeninkomen en laatst verdiende bruto salaris.
De bruto vervangingsratio is de verhouding tussen het verwachte bruto inkomen bij pensionering (dus AOW plus verwacht ouderdomspensioen) en het verwachte bruto salaris vlak voor pensionering. En hieraan kun je dan ook gelijk zien hoeveel een werknemer er op achteruit gaat als hij in deze pensioenregeling met pensioen gaat. Bijvoorbeeld, een vervangingsratio van 75% betekent ook dat je 25% aan bruto inkomen inlevert als je met pensioen gaat.
Werking van MijnPensioenlabel.nl
Op onze website gaat het in eerste instantie om de vergelijking van collectieve pensioenregelingen; het zegt nog niets over jouw individuele pensioenopbouw. De hoogte van het eigen pensioen kan immers beïnvloed zijn door een andere carrière dan de gehanteerde, een ander salaris, baanwisselingen, geen volledige AOW, echtscheiding, etc.
In onze vergelijking gaan we ervan uit dat je als 23-jarige nieuwe werknemer in dienst komt, je gehele werkzame leven deelnemer bent in de huidige pensioenregeling, en dat die regeling tot aan jouw pensioeningang ongewijzigd zal blijven. En ook dat je een volledige AOW opbouwt.
Dit klinkt allemaal onlogisch: wie blijft tegenwoordig nog zijn hele leven bij een en dezelfde werkgever? En een pensioenregeling heeft meestal maar een houdbaarheidstermijn van 5 jaar. En ook de toekomst van de AOW staat regelmatig onder druk. Maar het zijn wel dezelfde aannames die op dit moment in de communicatie door alle pensioenuitvoerders worden gebruikt.
De tool werkt super eenvoudig, vooral als je pensioen opbouwt bij een pensioenfonds (dit doet bijna 80% van alle werknemers): vul gewoon jouw pensioenfonds in en alle achterliggende info wordt automatisch opgehaald. Zit je bij een verzekeraar of PPI, dan vul je de hoogte van de vlakke premie en de franchise in. Vervolgens verschijnt er direct een letter (label) en kleur, vergelijkbaar met het bekende energielabel.
Toekenning van het label
In het IBO-rapport ‘Pensioenopbouw in balans’ (2024) wordt beschreven dat voor het behouden van de levensstandaard na pensioeningang een bruto vervangingsratio van 70 tot 80% nodig is. Volgens de OESO ligt rond de 70% de grens om wel of niet op gelijk financieel niveau door te kunnen leven; een onafhankelijke internationale maatstaf dus. In ons model krijgt een pensioenregeling met een vervangingsratio vanaf 70% daarom een B-label (groen) en vanaf 80% een A-label (donkergroen).
Bij een lagere vervangingsratio (concreet betekent dit dus een bruto inkomensachteruitgang van meer dan 30%) is het wellicht verstandig om je eens te verdiepen in je financiële situatie vanaf pensionering en of je mogelijk actie moet ondernemen (lees: aanvullend pensioensparen ofzo).
Om de hiergenoemde 70% bruto vervangingsratio op de pensioendatum te bereiken, dient de netto te beleggen premie minimaal ca. 23,5% te bedragen, uitgaande van de veel gebruikte franchise van € 19.172 (2026). Wij constateren dat in veel pensioenregelingen de netto premie (ver) onder 23,5% ligt. Met name bij pensioenregelingen ondergebracht bij een verzekeraar of PPI ligt de netto premie zelfs gemiddeld onder de 15%! Door sommige adviseurs wordt dit lage premiepercentage gezien als ‘wat gebruikelijk is in de markt’. Maar zoals eerder geschreven, ‘de markt’ bestaat voor ca. 80% uit pensioenregelingen bij pensioenfondsen, en daar is de gemiddelde netto premie ca. 22%. Dit betekent dus ook dat vooral voor werknemers die niet deelnemer zijn bij een pensioenfonds, de kans best groot is dat hun pensioen uiteindelijk (aanzienlijk) lager zal zijn dan ze verwachten om na pensionering ‘normaal’ door te kunnen leven.
Transparantie is van groot belang. Werknemers kunnen dan zelf bepalen of zij wat extra’s willen doen.
Persoonlijke invulling van het label
Als je een kleur voor de pensioenregeling hebt gekregen, kun je op de website ook nog jouw eigen voorkeuren aangeven. Een gehuwde deelnemer met kinderen zal veel meer waarde hechten aan een hoog nabestaandenpensioen dan een vrijgezel zonder kinderen. Collega’s binnen het bedrijf kunnen dus een andere waardering voor hun pensioen hebben.
Beter laat dan nooit
Wij gaan er vanuit dat bedrijven (zowel met een goede regeling als met een pensioenregeling die wellicht aanvulling behoeft), pensioenfondsen, vakbonden, ondernemingsraden, verzekeraars, PPI’s en pensioenadviseurs hun cliënten en deelnemers zullen wijzen op MijnPensioenlabel.nl. En hiermee wordt dus eindelijk invulling gegeven aan de al bijna 4 jaar geleden aangenomen motie van Marijke van Beukering.
Maasdam/Rijswijk, oktober 2026
Léon Zijlmans Actuaris AG van ZPA B.V.
Gerard van der Toolen van OR-Pensioenadviseurs